發表文章

目前顯示的是有「Civil Inheritance Law」標籤的文章

贈與稅免稅額是每一位贈與人每1年244萬元

圖片
From 樂屋網 國稅局說明, 贈與稅免稅額是每一位贈與人每1年244萬元 為限,也就是每1位贈與人自每年1月1日到12月31日,不論贈與給多少人,累計贈與金額合計不超過244萬元,即可免徵贈與稅。 必須留意的是,贈與人在一年內贈與的財產總額如果超過免稅額,要在這次贈與後30日內向國稅局申報,否則恐違規受罰。 除此之外,贈與免稅額也適用於不動產,不限定一次全部贈與;二親等以內親屬間財產買賣時,務必保留相關資金證明,否則父母幫小孩借錢也算贈與;無論贈與或繼承,都以贈與或繼承時的時價為準,並非以市價計算。 國稅局還提醒,父母可以每年運用244萬元的免稅額,以自己名義贈與現金給子女後,子女即可運用受贈之資金以自己名義投資、置產,此時現金孳息及投資收益即歸屬子女所有(此部分不算是父母的贈與)。

港名媛蔡天鳳遭殘忍碎屍!背後必知5點法律知識

圖片
資料來源: 壹蘋果新聞網  (經JY編輯) 國立空中大學屏東服務處 粉專 , 分享國立空中大學副校長沈中元教授認為在案件中必須學到5點法律知識和1大重點。 夫妻已離婚,前妻未再婚就死亡,財產依序由前妻的直系血親卑親屬,父母,兄弟姐妹,祖父母繼承,前夫是沒有繼承權的。 而前夫沒有繼承權,殺人動機何在?因為有監護權的父或母若往生, 孩子監護權就自動移轉到生存的配偶身上 。本案,前夫會獲得孩子監護權。 前夫透過監護權控制了孩子,等於掌控了孩子繼承的財產權處分 。 離婚後,為免恐怖前夫或前妻,覬覦財產, 最好將財產信託給未成年孩子 ,等他成年後,再自己決定怎麼使用。 請在結婚前,雙方清醒地討論彼此的金錢觀:婚後的金錢要如何共同享有、分別管理? **如果未婚夫說:我願意為妳拋棄全世界的錢!這肯定是謊話!**如果未婚夫說:我願意為全世界的錢而拋棄妳,這個人基本上誠實,可以繼續交往,嚴加考核。 Enable Ginger Cannot connect to Ginger Check your internet connection or reload the browser Disable in this text field Edit Edit in Ginger Edit in Ginger × Enable Ginger Cannot connect to Ginger Check your internet connection or reload the browser Disable in this text field Edit Edit in Ginger Edit in Ginger ×

遺產繼承順序與比例,3 招節省遺產稅

圖片
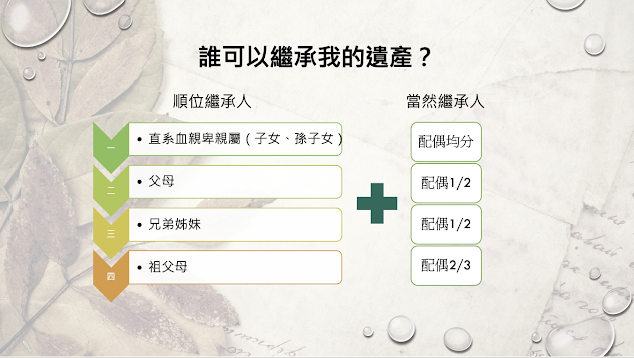
  摘錄自: 遺產繼承順序與比例,3 招節省遺產稅  Published by   Shirley   on   2021/09/25 (理財學伴) JY: ⬆︎很推薦這篇文章和該網站「理財學伴」,詳情請點入閱讀。 什麼是特留分?特留份的比例 那剛剛介紹的是各順位的繼承人,他們的繼承比例就稱作「應繼分」。但是被繼承人,如果對於財產的分配有自己的規劃,也可以透過遺囑去表明自己的意志。 但是對於有繼承權的人,因為「特留份」的關係,依然保留一定的繼承比例,不會被完全剝奪繼承權。 特留分有多少? 直系血親卑親屬:特留分 = 應繼分 x ½ 父母:特留分 = 應繼分 x ½ 配偶:特留分 = 應繼分 x ½ 兄弟姊妹:特留分 = 應繼分 x ⅓  祖父母:特留分 = 應繼分 x ⅓  特留分一定要遵守嗎? 遺囑不會因為違反特留分而無效,繼承人還是可以拿著遺囑去辦理財產的過戶。 但是特留分被侵害的繼承人,有權利主張自己的特留分,可以先向其他繼承人請求返還特留分的部分,但如果喬不攏可以再告上法院。 讀者提問:保險金會不會受特留分限制? 陳律師回答:如果受益人是指定受益人,則算是保險金不會算進遺產總額,所以不會受到特留份限制。但如果受益人是法定繼承人,則保險金會算入遺產,就會受到特留分限制。 讀者提問:遺囑內容違反特留分,就沒辦法立遺囑嗎? 陳律師回答: 內容違反特留分,還是可以立遺囑 ,只是後續繼承人之間可能會再對簿公堂! 違反特留分的遺囑還是有效 ,也就是繼承人還是可以依照遺囑去辦理財產過戶(地政機關、銀行不會檢查是否有遵守特留分規定),但是特留分受侵害的繼承人,可以自己去跟其他繼承人協調,如果協商不成,最後還是要告上法院才可以取回自己應享有的遺產喔! 遺產價值評估與分割 我們現在已經大概知道,各順位的繼承人、分配的比例。但是有時候,留下的遺產可能有不動產、汽機車等,估值比較有爭議的財產,這樣遺產分配時要怎麼解決估值和分配的問題呢? 遺產價值評估,以繼承人協議為優先,如果無法取得共識,也可以上法院鑑價或法拍,但是鑑價或法拍都會產生一定的成本,因此還是建議以協議為主。 遺產分割則有以下方法: 遺囑 繼承人協議 法院調解、和解 法院判決 讀者提問:被繼承人有負債,繼承人除了拋棄繼承以外還能有什麼方法 ? 如果很確定...

有過失之一方,是否有資格行使剩餘財產分配權?限定繼承人,得否應買?

引自: 文 / 劉孟錦律師.楊春吉 【台灣法律網】  按「…拍定,應就應買人所出之最高價,高呼三次後為之。應買人所出之最高價,如低於底價,或雖未定底價而債權人或債務人對於應買人所出之最高價,認為不足而為反對之表示時,執行拍賣人應不為拍定,由執行法院定期再行拍賣。但債權人願依所定底價承受者,執行法院應交債權人承受。拍賣物依前項規定,再行拍賣時,應拍歸出價最高之應買人。但其最高價不足底價百分之五十;或雖未定底價,而其最高價顯不相當者,執行法院應作價交債權人承受;債權人不承受時,執行法院應撤銷查封,將拍賣物返還債務人。」固為 強制執行法第70條第3項至第5項 定有明文,惟 「債務人不得應買。」亦為強制執行法第70條第6項所明定 ,是債務人不得應買。而 所謂債務人,本案原債務人(被繼承人)之繼承人屬之 ,自不得應買。 又「有前項以外之重大事由,難以維持婚姻者,夫妻之一方得請求離婚。但其事由應由夫妻之一方負責者,僅他方得請求離婚。」「夫妻之一方,因判決離婚而受有損害者,得向有過失之他方,請求賠償。前項情形,雖非財產上之損害,受害人亦得請求賠償相當之金額。但以受害人無過失者為限。」固分別為 民法第1052條、第1056條第1項 所明定,惟民法 第1030-1條 係規定「法定財產制關係消滅時,夫或妻現存之婚後財產,扣除婚姻關係存續所負債務後,如有剩餘,其雙方剩餘財產之差額,應平均分配。但下列財產不在此限:一、因繼承或其他無償取得之財產。二、慰撫金。…」, 並不以「夫妻之一方無過失者」為限,是縱使配偶ㄧ方通姦,被法院判決離婚,有過失之一方,仍有資格行使剩餘財產分配權 ;惟因判決離婚而受有損害者,雖得向有過失之他方,請求賠償,但以受害人無過失者為限。

兒子怎可不如犬子?

引自: 文 / 葉雪鵬 (曾任最高法院檢察署主任檢察官)    【台灣法律網】     我國民法上「人」是權利的主體,只要一個人有一口氣存在,他就有權支配自己名下的任何財產,想將財產用在什麼地方就用在什麼地方,他人是無權干涉的。身為人父的「老子」如果看不順眼兒子,不願意將財產留給他,在自己活著的時候全都送給毫無相干的他人,只要他人表示願意接受這番好意,便與他人成立了民法上的「贈與」契約。本來在這個人死後依民法規定,可以繼承財產的兒子,就是知道了老子將財產送給他人,也只有眼睜睜乾著急,一點辦法都沒有。如果這個人是用遺囑對他死後的財產作處分,就不可這樣恣意亂為,要注意到自己還有繼承人等著在他死後繼承財產這回事。因為我國民法的繼承編中,有一種用來保護繼承人權益的特留分制度,擁有龐大財產的人,在生前用遺囑的方式將自己死後的財產贈與他人,這種作法在民法上稱作「遺贈」。 民法第 一 千一百八十七條 規定:「遺囑人於不違反關於特留分規定之範圍內,得以遺囑自由處分遺產。」依這條文的規定,立遺囑人處分遺產,必須要尊重「特留分」的規定,只有在不違反特留分的範圍內,才可以自由處分遺產。什麼是「特留分」呢?特留分是指被繼承人必須保留一定比例的財產留給繼承人的比例額。各繼承人間的特留分比例? A依 民法第一千二百二十三條 規定:直系血親卑親屬、父母、配偶的特留分,是他們的應繼分的二分之一,兄弟姊妹及祖父母等的特留分,為他們的應繼分三分之一,以上所列各繼承人間特留分的比例,計算點都是由民法第一千一百三十八條所定的繼承順序而來。新聞報導中的美國富婆,留下的遺產包括房屋與現金合併計算,一共是三千八百三十萬美元,兒子是她唯一的繼承人。依據我國民法,兒子是全部遺產的繼承人,特留分是應繼分的二分之一,要保留一千九百十五萬美元的特留分給兒子,剩下的財產被繼承人才可以自由處分。所以這件遺產之爭,若發生在我們這裡,做兒子的不必上法院就贏得一半遺產!   在美國越來越多的有錢人為寵物成立信託基金,或者修改遺囑讓寵物得到更多遺產,確保自己死後寵物也能得到妥善的照顧,所以這種與寵物爭遺產的事件,未來必定會層出不窮。我們這邊有錢有閒又愛寵物的人,勢必會受到這股風氣的影響,有樣學樣要為自己往生後的寵物打造舒適的環境!如果這種舉動侵害到他人權利,惹起訴訟勢所難免,而...

本來就是叔叔名子的房子,應該就不列入遺產

引自: 【台灣法律網】  文 / 劉孟錦律師.楊春吉  爺爺年輕時買了一棟房子,並以當時14歲的叔叔為名字作登記,40幾年來,這棟房子的稅金跟房租都是我爺爺在收,也都留有單據證明,土地所有權狀也在爺爺手上,去年爺爺過世後,還再討論遺產的問題時,叔叔突然以所有權狀遺失的名義,去補發新的所有權狀,並將其過戶給他的太太.....問題1:本來就是叔叔名子的房子,應該就不列入遺產,為何叔叔還要這樣做??? (是不是能夠更保障房子不被納入遺產??)問題2:打官司是否有機會將此房子討回來列為遺產?  主要在於有無人證或物證得舉證「爺爺年輕時買了一棟房子,並以當時14歲的叔叔為名字作登記」? 若得舉證,始有繼承權被侵害情事,而得以 民法第1146條 :「繼承權被侵害者,被害人或其法定代理人得請求回復之。前項回復請求權,自知悉被侵害之時起,二年間不行使而消滅;自繼承開始時起逾十年者亦同。」之規定、最高法院53年台上字第1928號判例:「繼承回復請求權,係指正當繼承人,請求確認其繼承資格,及回復繼承標的之權利而言。此項請求權,應以與其繼承爭執資格之表見繼承人為對象,向之訴請回復,始有民法第一千一百四十六條第二項時效之適用。」、48年台上字第873號 判例:「繼承權之被侵害,不以繼承之遺產已經登記為要件,苟該繼承人獨自行使遺產上之權利,而置其他合法繼承人於不顧,即不得謂未侵害他繼承人之繼承權。」 、32年上字第3143號判例:「民法第一千一百四十六條第二項後段之規定,惟繼承權被侵害人,於繼承開始後十年內,不知悉被侵害,或雖知悉,而同項前段所定二年之時效期間,於繼承開始後十年內未屆滿者,乃適用之,上訴人於其繼承權被侵害時,即已知悉,且於繼承開始後十年內,其二年之時效期間,業已屆滿,自應適用同項前段? 妊W定,不在同項後段規定之列。」等相關規定及意旨為之。

重男輕女,怎合時代潮流?民法繼承問題

摘自:  【台灣法律網】 文 / 葉雪鵬 (曾任最高法院檢察署主任檢察官) 由上面所提到的繼承規定來說,這三個女兒的父親過世時,所留下遺產本應由她們的母親,也就是被繼承人配偶,一個兒子三個女兒共同繼承,應繼分是每人各五分之一。她們的母親拋棄繼承,繼承權便歸屬同一順位其他繼承人,也就是被繼承人的子女,兄妹四人平均分配。每人各繼承四分之一。 繼承是一種權利,本來享有權利的人,原則上對權利都可以隨時拋棄。不過,繼承的情形特殊,因為依 民法第一千一百四十八條第一項的規定;繼承人除承受被繼承人財產上的一切權利外,還要負擔起被繼承人生前應負擔的義務 。這些權利或義務,有時會牽涉到第三人的利害關係,不容許拖延太久,因此民法第一千一百七十四條最初內容與現行有效的法條相同,都規定繼承人可以拋棄繼承。只是對拋棄繼承的期間與拋棄繼承的聲明對象有所不同,最初的法條是規定拋棄繼承應該在得知成為繼承人,可以繼承時起二個月內用書面向法院為之,也可以用書面向親屬會議或其他繼承人為之。由於除法院外其他的聲明拋棄方式公信力不足,容易造假。民國七十四年間民法修正時,除保留「二個月內以書面向法院為之」的規定外,其他部分則予刪除。九十七年一月二日第二項部分又再作修正,將拋棄繼承的期限,延長為「三個月內」,給繼承人多一點思考時間,能通盤考慮選擇「限定繼承」或「拋棄繼承」方式的得失,作出自認為最佳的決定。 拋棄繼承在民法上是一種「法律行為」,原則上必須要具有完全法律能力的成年人才能作出這種可以表達自己內心意思的行為。報紙報導的陳老太太三個女兒,在她們父親過世時都未成年,雖然報上沒有說清楚她們的實際年齡,當時她們是未成年人則是不爭的事實,否則是難以打贏這場官司的。另外,民法第十二條規定:「滿二十歲為成年。」依此法條來解釋,則未滿二十歲的人都屬於未成年人。 同法第十三條對未成年人區分成三種:一種是未滿七歲的未成年人。他們屬於無行為能力人。第二種是滿七歲以上的未成年人,有限制行為能力。稱為限制行為能力人。第三種是限制行為能力人已結婚者,則賦予行為能力,視同為成年人。報上也沒有指出這三個女兒當時有人已經結婚,所以應認為都係行為能力有欠缺的二十歲未滿的未成年人。未滿二十歲的未成年人依 民法第一千零八十六條第一項 規定:「父母為其未成年子女之法定代理人。」這三姊妹的父親在民國四十九年過世,陳老太...

文義解釋之界線?-釋字第六六八號

引自: 元照網站 民法繼承編施行法 (下稱「施行法」)第八條規定:「繼承開始在民法繼承編施行前,被繼承人無直系血親卑親屬,依當時之法律亦無其他繼承人者,自施行之日起,依民法繼承編之 規定定其繼承人。」惟最高法院與最高行政法院對施行法第八條「依當時之法律亦無其他繼承人者」之見解不同:最高法院四十七年台上字第二八九號民事判例認 為,被繼承人於民法繼承編施行前死亡,因其無法定繼承人,依當時有效法例,應適用台灣省習慣處理,經親屬會議合法選任之戶長,繼承人不分男女皆得繼承遺 產,選定期間亦無限制;然高雄高等行政法院九十六年度訴字第九五九號判決(上訴後經最高行政法院九十七年度裁字第三七二六號裁定上訴駁回)則認,未於民法 繼承編施行前選定繼承人者,於民法繼承編施行後即不得再行選定,而應循現行民法繼承編規定處理繼承事宜。大法官於二○○九年十二月十一日做出釋字第六六八 號,試圖解決此一爭議。 該釋字之解釋文認為,施行法第八條所謂「依當時之法律亦無其他繼承人者」,應包含「依當時之法律不能產生選定繼承人」之情形 ,故繼承開始於民法繼承編施行 前,依當時之法規或習慣得選定繼承人者,不以在民法繼承編施行前選定為限。惟民法繼承編施行已逾六十四年,為維護法律秩序之安定,如至本解釋公布之日止, 尚未合法選定繼承人者,自本解釋公布日起,應適用現行繼承法制,辦理繼承事宜。理由書中並指出,如被繼承人死亡時間距民法繼承編施行時不遠,或於民法繼承 編施行後方由法院判決宣告死亡於繼承編施行前者,難以期待或無從於民法繼承編施行前為繼承人之選定,故繼承開始於民法繼承編施行前,依當時之法規或習慣得 選定繼承人者,不以在民法繼承編施行前選定為限,仍得適用施行前之法規或習慣。 上述爭議,圍繞在施行法第八條「依當時之法律亦無其他繼承人」之解釋。 釋字第六六八號似基於「期待利益」之保護,而謂繼承發生於繼承編施行前,「依當時之 法律或習慣能產生選定繼承人」,即適用繼承編施行前之規定, 至此似肯認了系爭最高法院判例之見解。惟考量「法律安定性」,對該判例之「選定期間無限制」做 出限縮,繼承開始於民法 繼承編施行前至釋字第六六八號公布日止,如尚未選定繼承人者,依現行繼承法辦理繼承。 於此欲提出兩點,以供思考:首先,釋字第六六八號認為,如依當時之法規或習慣得選定繼承人,即不屬施行法第八條之「依當時之法律無其他繼...

贈與稅上身

引自: 2009-09-25   工商時報   王信人/台北報導      雖然遺產及贈與稅的稅率大幅調降,如果不注意而發生贈與行為,仍是會被課一筆贈與稅,就有一位哥哥為弟弟投資,被國稅局課贈與稅。      台北市國稅局表示, 依遺產及贈與稅法規定,以自己之資金無償為他人購置財產者,應按所購置不動產之時價或其他財產之資金,以贈與論課徵贈與稅 ; 惟此類以贈與論課徵贈與稅之案件,納稅義務人如係未辦理申報被查獲者,稽徵機關應先通知當事人於收到通知後10日內申報,如果逾期不申報,除了補稅外,並會罰鍰。      甲君把出售土地所得部分款項500萬元,轉到弟弟名義所申購的債券基金,國稅局查獲,通知甲君申報,但甲君不肯繳稅。甲主張這是請弟弟代為投資,但贖回基金的款項也沒有轉回甲君名下。

沒有「農業用地作農業使用證明書」 遺產稅 虧很大

    引自:  2009-09-25   工商時報   王信人/台北報導     最近有位地主往生,他在台北市北投區擁有一塊地300多坪,部分做農業使用,部分做一般地使用,但因為他在生前沒有分割清楚,拿不到「農業用地作農業使用證明書」,做農業使用的土地不能免稅,於是全部300多坪的土地,價值6000萬元,都被國稅局納入遺產總額中課稅,虧很大。      台北市國稅局副局長周賢洋表示,作農業使用的農業用地及地上農作物,免徵遺產稅,但 繼承人或受遺贈人申請時,要檢具區公所核發的「農業用地作農業使用證明書」,才可以獲准。      台北市國稅局查核,甲君在94年10月申報他父的遺產稅,未列報遺產土地屬於農業用地,國稅局核定為應納遺產稅。      甲君在95年8月才申請,遺產中有1筆土地的部分面積為農業用地作農業使用,應免徵遺產稅,甲君無法提示「農業用地作農業使用證明書」,被國稅局否准。甲君提起復查,提供照片,主張國稅局應依職權實地調查,不可單憑「農業用地作農業使用證明書」為唯一認定依據,又被國稅局駁回。      甲君提起訴願,並在97年10月30日(訴願程序中)把土地分割為2塊地,1筆土地全做一般使用,另1筆地完全做農地用的農地,但全案仍被財政部訴願駁回。      甲提出行政訴訟,台北高等行政法院判決,土地要不要課徵遺產稅,是以被繼承人在93年10月3日死亡時土地是否有作農業使用為準。 甲君提供97年11月10日核發的「農業用地作農業使用證明書」,只能證明97年「分割後」土地作農業用,不得以分割登記後之土地,主張繼承事實發生時為農業用地作農業使用,所以駁回甲君之訴。      台北市國稅局表示,農業用地作農業使用之認定及核發證明的主管機關,在中央為行政院農業委員會,在直轄市為直轄市政府,在縣(市)為縣(市)政府,國稅局無權實地查勘,縱然實地勘查,也是屬無效的行政行為。

遺贈稅調降是否發揮吸收資金回台之效?

引自:  2009-09-15 工商時報 社論 今年元月通過的遺產及贈與稅法修正案將過去遺贈稅最高累進稅率50%降為單一稅率 10%,且同時提高免稅額為1,200萬元。 支持我國遺贈稅調降者,強調過去的高稅率使得大量資金因為避稅而外移,因此降低稅率可以使海外資金回流。新法實施迄今近8個月,實際成效如何,已可加以檢視。      究竟遺贈稅的調降能吸引多少資金回流? 這是個很難回答的問題。原因就在於影響國際資金流動的因素實在太多,包含國內外的投資環境、企業經營情況、各項經濟政策等等,而租稅只是因素之一。但是前些日子,若干媒體以「降遺贈稅率磁吸3,000億元回流」、「遺贈稅調降使1.1兆避稅資金回台」為標題,大力吹捧調降遺贈稅的效果。這樣的論述,其實缺乏正確統計數據作為佐證。      若要觀察我國對外資金的流動情況,就需要利用中央銀行所公佈的國際收支金融帳進行推敲。 金融帳根據投資的種類分為直接投資、證券投資、衍生性金融商品與其他投資四大類 ,各類投資均區分為資產(居民對非居民之債權)及負債(居民對非居民之債務)兩欄。一般而言,受遺贈稅影響比較大的部分應該是「金融帳」的「資產」項目,也就是我國居民對外的金融交易活動。舉例來說,若本國某甲購買外國的證券100萬美元,則會在「證券投資-資產」項目中流出100萬美元,以負號表示。若某乙將先前放在國外的存款200萬美元匯回台灣,則會在「其他投資-資產(其他部門)」項目中流入200萬美元,以正號表示。      分析我國央行最新公布的國際收支帳,可以發現在遺贈稅調降之後的2009年前兩季,分別呈現淨流出7.68億美元,以及淨流入46.52億美元,數字正負相間,看不出多少名堂。再觀察金融帳分類中的證券投資、衍生性金融商品與其他投資之資產項目的變化,顯示在證券投資-資產的項目中,2009年前兩季分別呈現15.49億與97.85億美元的淨流出,相較於2008年第四季127.15億美元的淨流入出現巨幅的改變;衍生性商品-資產的項目中,2009年前兩季雖然呈現資金的淨流入,但卻比2008年第四季低許多;其他投資-資產的項目中,2009年前兩季分別呈現60.86億與70.29億...

夫妻剩餘財產 分配請求權

引自:  工商時報 王信人 夫妻剩餘財產分配請求權的規定在 民法1030條之1 ,以前的舊法規 定,為配偶一生專屬的權利,任何人都不可取代或剝奪此權利。當夫 妻的一方逝世,生存配偶可以分得夫妻期間2人財產合計數的一半, 減去其目前財產的差額,最多可以分到近半數的財產。如果死亡人為 大富豪,未亡人可分得的剩餘財產相當驚人,往往造成轟動。 但 96年5月民法修法 時,拿掉配偶的一生專屬權之後,配偶的「債 權人」、「繼承人」也可擁有此權利,情勢大大不同。這對債權人較 有保障。 有時候會出現,當「生存配偶」很有錢時,則死亡配偶的「債權人 」、「繼承人」可以向生存配偶提出行使剩餘財產差額分配請求權。 則生存配偶有可能被分走可觀的財產。

台塑豪門爭產案子太受矚目 法院壓力超大

引自:  2009-09-09     工商時報   【王信人/台北報導】 台塑創辦人王永慶的三房李寶珠終於提出訴訟,豪門爭產,高潮迭起,傳奇性更甚電影。專研民事訴訟律師賴芳玉昨天表示,由於案子太受社會的矚目,雙方都是社會上有頭有臉的知名人士,法院的壓力很大,應該會力促和解。      如果台灣法院判決結果,李寶珠也是王永慶的合法配偶,則王永慶長子王永洋在美國提出的遺產管理訴訟案的結果,將完全改觀。因為依照美國法律,配偶為第一順位的財產管理人,王永慶不具美國公民身份,就依台灣法律,李寶珠當然就成為王在美國遺產的第一順位財產管理人。不過這種案例,過去從未發生過。      元貞聯合法律事務所律師賴芳玉表示,台灣法律對「公開儀式」定義很嚴,如果只是生日宴,則不能算公開儀式。香港不採儀式婚,採「登記婚」,如果香港的法律證明他們二人婚姻有效,台灣也會認定有效,回到台灣變成重婚,元配如不提出撤銷,王李的婚姻就成立。      另一位會計師表示,74年6月4日以前的重婚,如果元配沒有提出撤銷,重婚成立,也是配偶。       如果法律上能證明王的三房李寶珠與二房楊嬌都是王的合法配偶,則她們和元配王郭月蘭共3人,共同擁有「一份」夫妻剩餘財產差額分配請求權,由3人均分。例如,王永慶家族申報遺產500億,則她們3人最多共可分到一半的250億元,每人 分1/3。      剩下250億元為遺產,去繳遺產稅,稅率50%計算,為125億。      課完遺產稅之後的遺產淨額剩下125億元, 由王永慶的9位子女,與「妻子」均分,亦即分為10份,每份12.5億,子女得9份,1份再由3位妻子去平分 ,3位老婆各可繼承約3.2億,及前述的250億元的1/3。      至於美國和海外遺產,也要併入台灣遺產,夫妻剩餘財產差額分配請求權和繼承權的方式相同。